50代での転職と住宅ローンを同時に進める場合、「完済時年齢の上限」と「勤続年数の短さ」が最大のハードルとなり、借入額が大幅に制限されるのが現実です。
同じ会社に長く勤めてきた方にとって、キャリアの節目での住まい選びやローン組み換えは慎重にならざるを得ないですよね。焦る必要はありません。今回は、50代の転職が住宅ローンの審査にどのような影響を与えるのか、具体的な年齢制限や注意点を一緒に見ていきましょう。
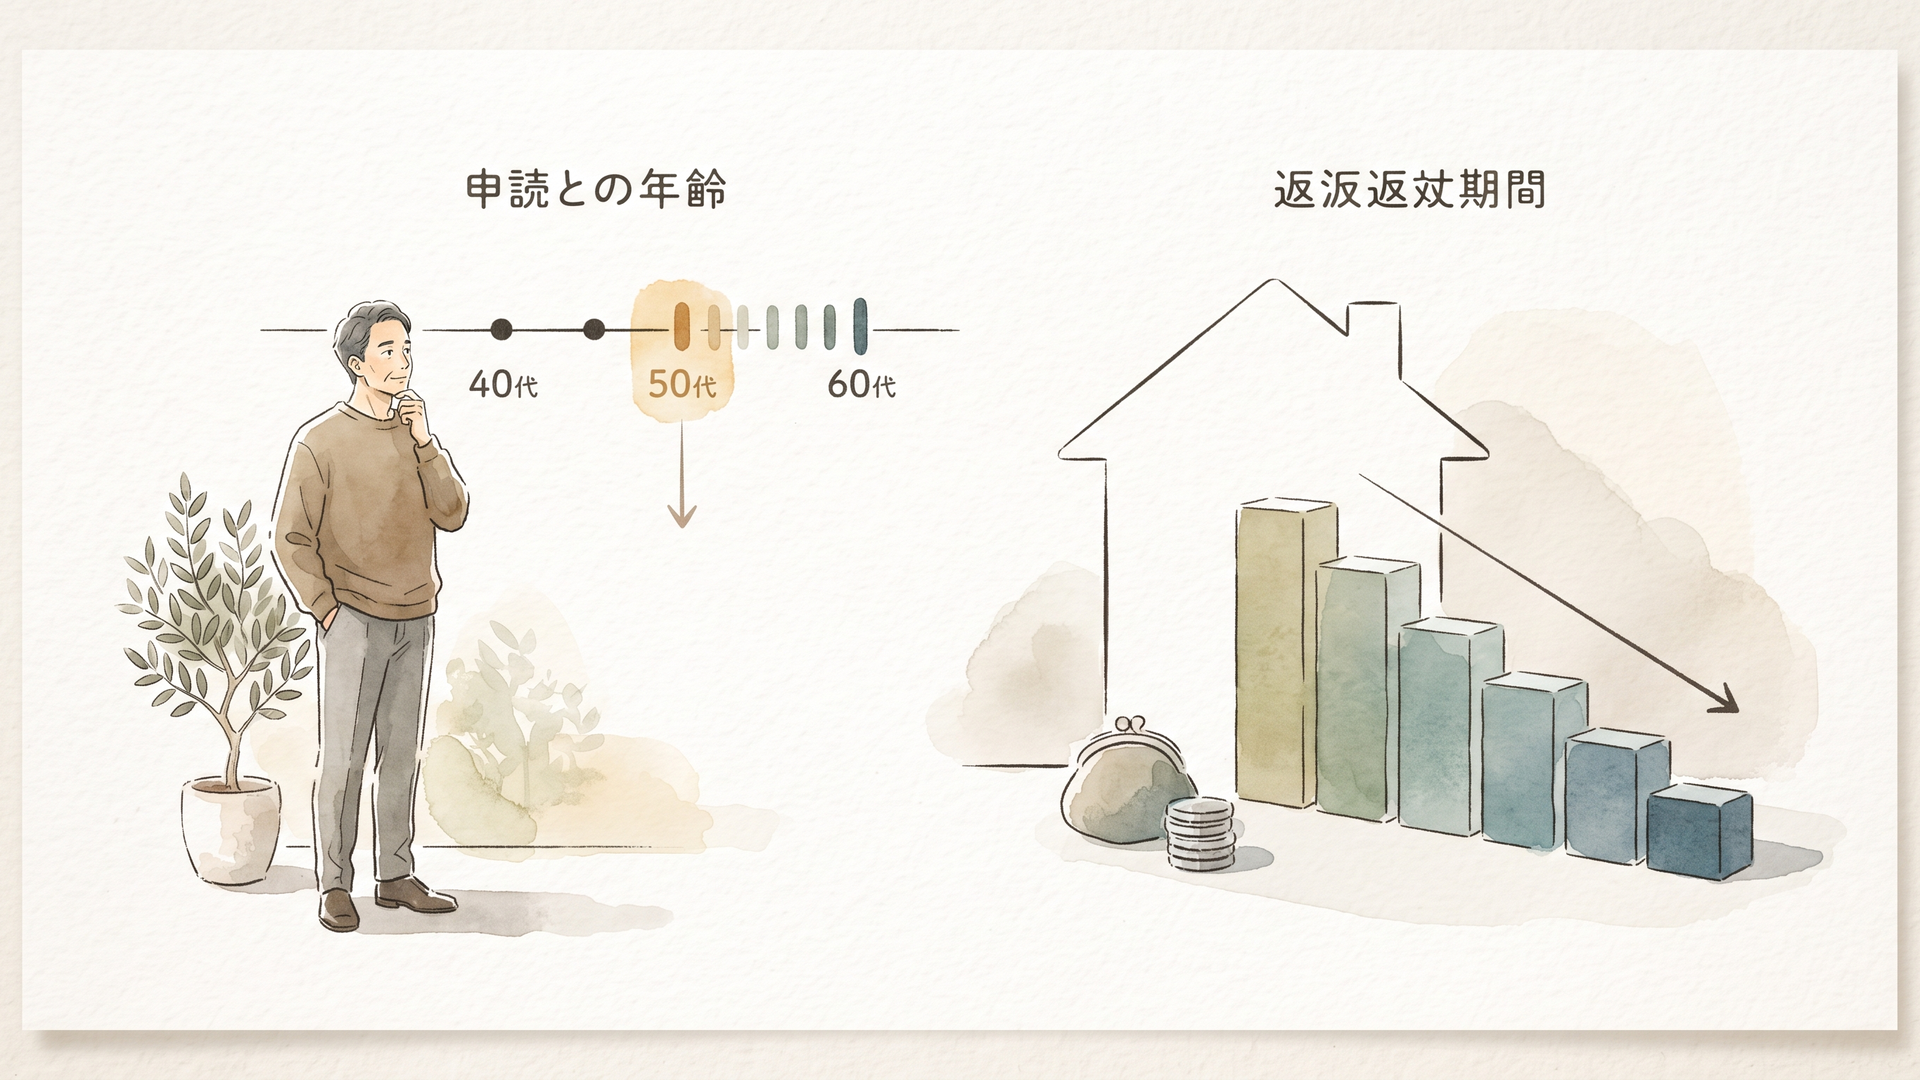
50代の住宅ローン審査で「完済時年齢」と「借入期間」が厳しく見られる理由
金融機関が住宅ローンの審査を行う際、最も重視するのは「何歳まで完済できるか」という点です。
多くの民間金融機関では、借入時の年齢制限を「満70歳未満」、完済時年齢の上限を「満80歳未満」と定めています。50代で新たにローンを組む場合、例えば52歳で借入期間を30年にすると完済時は82歳となり、多くの金融機関の基準を超えてしまいます。
このため、50代の転職者は借入期間を20年や15年などに短縮せざるを得ず、毎月の返済額が大きくなる傾向があります。返済負担率が高まると、年収に対する返済能力の審査で不利になりやすいのが実務上の大きなネックです。
転職直後の「勤続年数」と「見込所得」が審査に与える影響
国土交通省の「令和7年度民間住宅ローンの実態に関する調査結果報告書」によると、約93.9%の金融機関が審査で「勤続年数」を考慮すると回答しています。
多くの金融機関で勤続年数の基準として「1年以上」が求められますが、50代で転職したばかりの場合、この基準を満たさないケースや、満たしていても直近の安定収入の証明が難しくなる場合があります。
また、転職1年未満の申し込みでは直近の源泉徴収票が使えず、転職先の平均月収をもとにした「見込所得」で審査が進められます。50代の転職では前職より一時的に収入が下がるケースも少なくなく、希望する借入額に届かないリスクが高まります。
健康状態と団体信用生命保険(団信)のハードル
住宅ローンを組む際には、原則として団体信用生命保険(団信)への加入が義務付けられます。
50代になると、高血圧や糖尿病などの生活習慣病に関する健康診断の数値や既往歴が出てくる方が増えます。万が一、健康上の理由で通常の団信に加入できない場合、住宅ローンの借り入れ自体が見送りになるケースがあります。
転職前であれば既存の保険や健康状態のままスムーズに通ったケースでも、転職に伴う新規申し込みのタイミングで健康告知にひっかかるリスクがある点は、若い世代以上に注意すべきポイントです。
住宅ローンの審査と転職のタイミングで注意すべきリスク
住宅ローンと転職のどちらを先にするかによって、審査や融資実行への影響は大きく変わります。
借入審査の承認が下리た後に、実際に融資が実行されるまでの間に転職してしまうのは非常に危険です。金融機関は融資実行の直前に再確認を行うことが多く、事前の申告なく転職していた場合は契約違反となり、融資が実行されないおそれがあります。
もし50代で転職を控えているのであれば、住宅ローンの本審査と融資実行を完全に終えてから動くか、あるいは転職後に十分な実績(通常は勤続1年以上)を積んでから申し込むのが安全な進め方です。
40代・50代で実際に使える転職エージェントは限られます。どこが対応しているかは、50代におすすめの転職エージェントは?選び方と活用ポイントを解説にまとめました。
筆者の考察:50代のキャリアと住宅ローン計画で向き合うべき現実
私自身、長年同じ会社に勤めてきたミドル世代の立場として、50代での大きな環境変化や資金計画がいかに重い決断であるかを痛感しています。
金融機関の審査担当者が50代の転職者を評価する際、最もシビアに見ているのは「定年までの残余年数で確実に回収できるか」という点です。前職での実績や役職が高くても、転職直後は基本給がリセットされるケースが多く、金融機関はその「一時的な収入減」と「短い返済期間」の掛け算を非常に厳しく見積もります。
もし頭金を十分に用意できない場合や、転職によって収入が変動するリスクがあるなら、借入額そのものを抑えるか、あるいは親族からの支援や自己資金の比率をあらかじめ見直すといった代替案を練っておく必要があります。
焦って物事を決める必要はありません。ご自身のライフプランと照らし合わせながら、無理のない返済計画が本当に成り立つのかを冷静に見極めていきましょうね。
まとめとして、50代での転職と住宅ローンの両立は年齢制限や返済期間の面でハードルが高いものの、事前の情報収集と現実的な資金計画によってリスクを抑えることは十分に可能です。
コメント