厚生労働省は2025年の次期年金制度改革に向けて、働きながら年金を受け取るシニア層の減額基準である「在職老齢年金制度」を見直し、現行の月額50万円(2024年度の支給停止調整額)から引き上げる、または制度を完全撤廃する方向で社会保障審議会・年金部会での本格調整に入りました。
就労意欲を阻害していると長年批判されてきた「働きすぎると年金が減額される壁」が緩和されれば、60代後半以降も高い給与水準を保ったまま厚生年金を全額受け取れるようになります。
50代の会社員にとって、今回の見直しは役職定年後の処遇交渉や65歳以降の再雇用戦略を根底から変える大きな転換点です。
本記事では、厚労省の年金部会で提示された具体的な試算データや引き上げ案、制度撤廃に伴う将来世代への影響、そして私たちミドル世代のリアルな手取り変化とキャリア戦略を分かりやすく紐解きます。
在職老齢年金の見直し議論とは?50万円基準の引き上げ・撤廃案の全体像
在職老齢年金の見直しとは、65歳以上のシニア社員が一定以上の賃金を得た際に厚生年金が減額される「月額50万円の基準(賃金と年金月額の合計)」を、就労促進のために引き上げる、あるいは撤廃を目指す議論のことです。
現行制度(2024年度)では、毎月の賃金(賞与を12分割した総報酬月額相当額)と厚生年金(基本月額)の合計が「50万円」を超えた場合、超過分の2分の1に相当する年金が支給停止となります。
厚生労働省の社会保障審議会・年金部会(2024年10〜11月の部会資料等)では、現行の50万円基準に対して、主に以下の3つの選択肢が具体的な検討俎上に載せられました。
- 第1案(基準額引き上げ案): 支給停止調整額を現行の50万円から「62万円」(過去の基準や賃金動向に基づく水準)へ引き上げる。
- 第2案(大幅引き上げ案): 基準額をさらに高水準(例えば70万円以上など)に設定し、減額対象者を限定化する。
- 第3案(制度撤廃案): 在職老齢年金制度そのものを完全に撤廃し、どれだけ稼いでも厚生年金を全額支給する。
現行の50万円基準によって年金が減額または全額支給停止となっている対象者は、65歳以上の厚生年金受給権者のうち約50万人にのぼります。
高い専門性やマネジメント能力を持つベテラン人材が「年金をカットされるくらいなら、働く時間を減らして月収を抑えよう」と就労調整を行っている実態があり、深刻な人手不足に悩む日本経済にとって大きな足かせとなっていました。
この制度の足かせを外すことで、意欲と能力のあるシニアが全力で働き続けられる社会基盤を整えることが、今回の改革議論の最大の狙いです。
見直し案の比較|現行・引き上げ・完全撤廃で何がどう変わる?
在職老齢年金制度の改正案は、シニア層の手取り拡大という恩恵をもたらす一方で、将来世代の年金給付水準を引き下げるトレードオフを内包しています。
社会保障審議会・年金部会で議論されている現行制度と各改正案の概要、および影響を整理した比較表は以下の通りです。
項目 現行制度(2024年度) 基準引き上げ案(62万円案等) 完全撤廃案
支給停止の基準額 賃金+年金が月額50万円超 賃金+年金が月額62万円等を超過 なし(上限なしで全額支給)
減額計算ルール 超過分の1/2が年金から減額 超過分の1/2が年金から減額 賃金額にかかわらず年金全額受給
シニア就労への影響 月50万円を意識した就労抑制が常態化 高収入層の就労意欲を一定程度緩和 稼ぎによる年金減額の不安がゼロに
年金財政への影響 支給停止分が公的年金財政に留保される 年金財政から給付費が追加で流出 年間数千億円規模の給付費が新たに発生
将来世代への影響 マクロ経済スライドへのマイナス影響なし 将来の所得代替率がわずかに低下 将来世代の受給水準が0.4〜0.5%程度低下
完全撤廃を選択した場合、高給を得ているシニア層の就労意欲は完全に解き放たれます。
しかし、年金部会の財政検証試算によると、完全撤廃には年間でおよそ数千億円規模の追加財源が必要となります。
年金財政全体のバランスを保つため、マクロ経済スライドによる給付抑制が余計に長引き、現役世代や将来世代が将来受け取る基礎年金・厚生年金の給付水準(所得代替率)が押し下げられるという副作用が指摘されています。
審議会内でも「就労意欲の阻害をなくす経済効果」を重視する経済界・雇用者側の意見と、「限られた年金財源を高所得の高齢者に手厚く配分し、現役世代の負担を増やすべきではない」とする労働側・専門家の意見が真っ向から対立しています。
このため、一足飛びの完全撤廃ではなく、まずは基準額を「62万円」程度へ引き上げて影響を緩和する段階的アプローチが有力な着地点として議論されています。
【給与別シミュレーション】基準緩和で65歳以降の手取り収入はどうなる?
基準額が「50万円」から「62万円」へ引き上げられた場合、あるいは完全撤廃された場合、実際に働くシニアの手取り収入は大きく改善します。
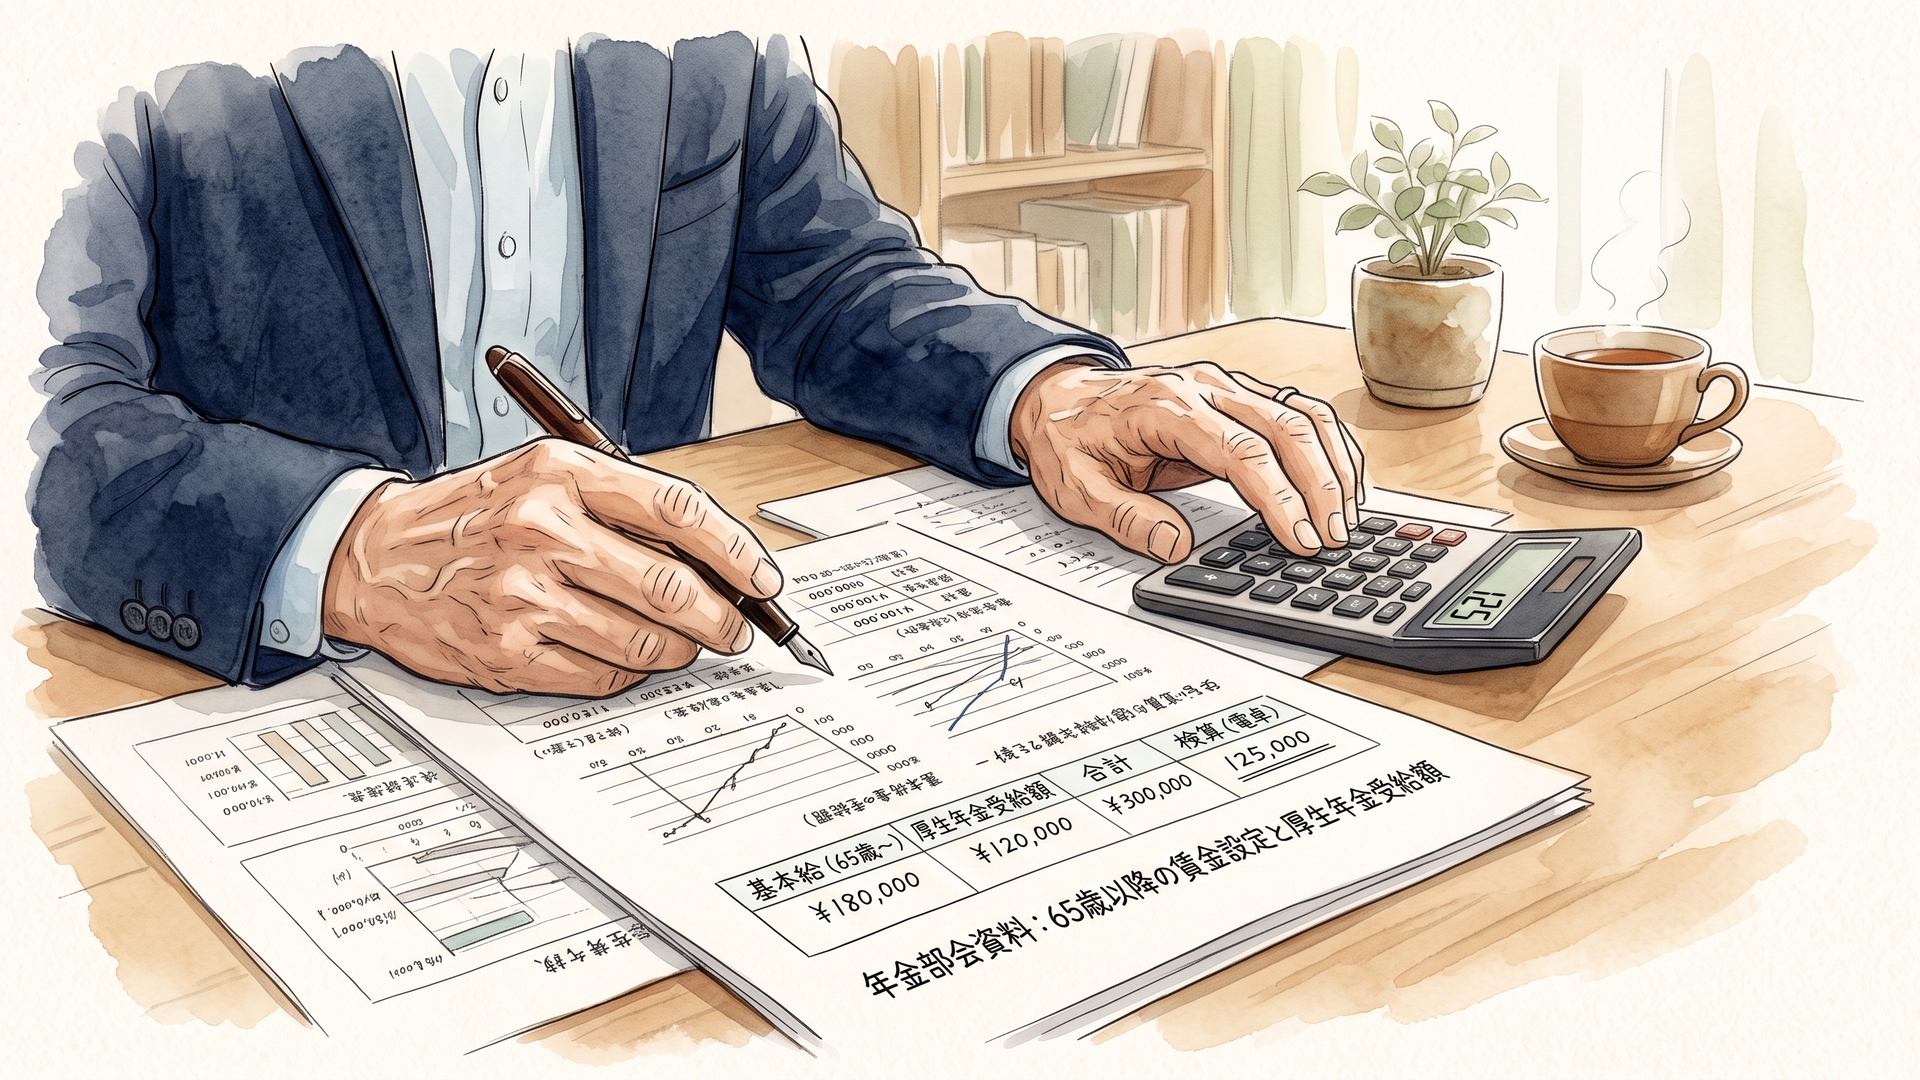
具体的に、厚生年金の基本月額が15万円(平均的な元会社員の受給水準)の人が、定年後も正社員や専門契約で働いた場合の月額受給シミュレーションを見てみましょう。
パターンA:月給40万円(賞与込み換算)で働く場合
- 現行制度(50万円基準):
賃金40万円+年金15万円=合計55万円。基準の50万円を5万円超過しているため、超過分の半分である「2万5000円」が年金から毎月カットされます。
実際に受け取れる年金は月額12万5000円、総収入は月額52万5000円です。
- 62万円基準への引き上げ後:
合計55万円は新基準の62万円を下回るため、年金カットは一切発生しません。
本来の年金15万円が満額支給され、毎月の収入は月額55万円(+2万5000円の増収)となります。
パターンB:月給55万円(役員待遇・高度専門職)で働く場合
- 現行制度(50万円基準):
賃金55万円+年金15万円=合計70万円。基準の50万円を20万円超過しているため、毎月「10万円」の年金が支給停止されます。
受け取れる年金は月額5万円に激減し、総収入は月額60万円です。
- 62万円基準への引き上げ後:
合計70万円に対し、62万円の超過分は8万円。カット額は半分の「4万円」で済みます。
受け取れる年金は月額11万円となり、現行より毎月6万円(年額72万円)の手取り増となります。
- 完全撤廃された場合:
年金15万円が丸ごと支給され、総収入は月額70万円(現行より毎月10万円、年額120万円の手取り増)に達します。
このように、特に月給40万〜50万円を超える水準で能力を発揮できるベテラン層にとって、基準額の引き上げは年間数十万円から百万円単位の可処分所得の違いを生み出します。
「働いたら働いた分だけ年金が削られて損をする」という理不尽な逆転現象が解消されるインパクトは絶大です。
なぜこれまで見直されなかったのか?高所得優遇批判と企業の「給与抑制」慣行
在職老齢年金の見直しがこれまで何度も見送られてきた背景には、社会的な「富裕層シニア優遇」への警戒感と、日本企業特有の歪んだ再雇用慣行という2つの根深い問題が存在します。
第1に、政治的・社会的な公平性の壁です。
在職老齢年金で年金を削られている層は、年金以外に毎月数十万円の安定した給与を得ている「比較的恵まれたシニア」に限られます。
物価高で苦しむ年金生活者や重い社会保険料に耐える現役世代から見れば、「なぜ高給取りの高齢者の年金を復活させるために公的年金財源を使わなければならないのか」という不満が生じやすい構造がありました。
第2に、企業側が制度を悪用してきた歴史的な経緯です。
多くの日本企業は、定年後の再雇用給与テーブルを設計する際、「在職老齢年金の減額ライン(かつては28万円、現在は50万円)」と「雇用保険の高年齢雇用継続給付」を満額受け取れる絶妙なラインに基本給を意図的に引き下げてきました。
「会社の給与は低く抑えるけれど、浮いた分は国の年金と給付金で補填されるから我慢してほしい」という、公的制度を前提とした給与ダンピングが人事の常識と化していたのです。
制度が緩和されれば、企業側は「年金カットを言い訳にした低賃金据え置き」が通用しなくなります。
自社のシニア人材に対して、その市場価値に見合った正当な給料を自前で支払う覚悟が企業にも突きつけられることになります。
50代ITリーダーの視点:制度改革はシニアの「キャリアのリファクタリング」を求めている
在職老齢年金の基準緩和は、一見すると単なる受給ルールの変更に見えますが、本質は「会社とシニア社員が結ぶ契約の本質的な再構築」だと私は捉えています。
私自身、IT現場でチームを率いながら、50代のベテランエンジニアたちの役職定年や今後のキャリアプランに関するリアルな葛藤を日常的に耳にしています。
これまでの日本企業では、「定年を迎えたら第一線を退き、給料は半分にする代わりに責任のない簡単なサポート業務に回る」という暗黙の了解が広く共有されていました。
しかし、年金カットのリミッターが外れ、稼げば稼ぐほど手元に資金が残るルールへと刷新されるなら、私たち働く側のスタンスも根底から変えなければなりません。
ITのシステム開発に例えるなら、これはまさに「キャリアのリファクタリング(内部構造の再構築)」です。
古い社内規格(レガシーな雇用慣行)の制約に合わせて、わざと処理能力や機能を落として稼働していた状態から、最新のクラウドインフラに合わせて自身のコードを磨き直し、真のパフォーマンスを発揮する段階に入ったと言えます。
「会社から指示された再雇用条件をただ受け入れる」のではなく、自分はチームや社外に対してどんな具体的な価値を提供できるのか。
若手にはない経験値、障害対応の勘所、組織間の調整力など、自分のスキルを言語化し、正当な対価としての処遇を自ら提示できる準備が不可欠です。
制度の壁が崩れる未来を見据え、会社依存から脱却して「自分の看板で価値を届ける」意識を持つことこそが、この法改正の恩恵を最大化する唯一の鍵になります。
今後のスケジュールと法改正に向けた注意点
厚生労働省は、社会保障審議会での議論の取りまとめを経て、次期年金制度改革関連法案を通常国会へ提出する段取りを描いています。
法案が可決・成立した場合、実際のシステム改修や周知期間を経て、実際の制度施行は2025年〜2026年以降の段階的な導入となる見通しです。
ただし、制度が緩和されたからといって、無条件に手放しで喜べるわけではありません。
給与と年金の合算収入が増加すれば、当然ながら所得税や住民税、さらには毎月の国民健康保険料(または健康保険料)や介護保険料の負担額も連動して跳ね上がります。
「額面の受給額」だけを見て安心するのではなく、社会保険料や税金が差し引かれた後の「実質的な手取り可処分所得」がどう推移するかを冷静に見極める視点が欠かせません。
まずは「ねんきんネット」などを活用してご自身の将来の厚生年金見込額を正確に把握し、法改正の公式決定ニュースを注視しながら、60歳以降の働き方をシミュレーションしていきましょう。
焦る必要はまったくありません。制度の変化を味方につけ、自分らしい納得のいく次の一歩を一つずつ整えていきましょうね。
40代・50代で実際に使える転職エージェントは限られます。どこが対応しているかは、50代におすすめの転職エージェントは?選び方と活用ポイントを解説にまとめました。
50代のうちにやっておきたい経験とスキルの棚卸し
60歳を過ぎてからのキャリアを充実させるためには、自分の強みを客観的に把握する「自己分析」が欠かせません。
シニア世代の転職や再就職では、若い頃とは違い即戦力やこれまでの経験が重視されます。
まずは、これまでの職歴を時系列で整理し、どのような業務を担当し、どんな成果を残してきたのかを具体的に書き出してみましょう。
加えて、デジタルスキルの向上も避けて通れない課題です。
現代社会では、パソコンやスマートフォンの基本操作はもちろん、オンラインツールの活用やデータ処理の基礎知識が、仕事の幅を大きく広げてくれます。
新しい技術を学ぶことは、年齢に対する不安を和らげ、新しい環境に適応するための大切なステップとなります。
これまでのIT業界での経験から見ても、デジタルツールへの苦手意識を50代のうちに克服しているかどうかで、選択できる業務の幅は大きく変わると実感しています。
よくある質問
在職老齢年金の50万円基準引き上げはいつから実施されますか?
厚生労働省の年金部会における議論を経て法案が国会で成立した後、実際の施行は2025年から2026年以降になる見込みです。具体的な施行日や引き上げ幅(62万円への改定や完全撤廃の有無)については、最終的な国会審議と省令の公布によって確定するため、厚労省の今後の公式発表を確認する必要があります。
再雇用で大幅に給料が下がった場合、年金は全額もらえますか?
定年後の給与(賞与を含む月額換算額)と厚生年金の受給月額の合計が、基準額(現行50万円)を下回っていれば、厚生年金は1円も減額されずに満額支給されます。また、60歳時点と比較して賃金が75%未満に低下した場合には、雇用保険から「高年齢雇用継続給付」が支給される仕組みも用意されています。
在職老齢年金が撤廃された場合、将来の若い世代の年金が減るのは本当ですか?
本当です。在職老齢年金を撤廃すると、本来は国が支給を停止していた分の年金(年間数千億円規模)が高所得シニアへ追加給付されることになります。年金財政全体の収支バランスを取るため、マクロ経済スライドによる給付抑制が通常より長引き、現役世代や将来世代が将来受け取る基礎年金の給付水準が0.4〜0.5%程度低下する試算が厚労省から公表されています。
コメント