副業が会社に知られる主因は住民税の特別徴収による税額通知であり、業務委託で得た所得を確定申告で「普通徴収」に指定することが基本対策です。
厚生労働省が公表した最新指針では「原則容認」の方針が一段と強化されたものの、社内での不要な摩擦や査定への影響を避けるため、制度の仕組みを正しく把握しておく必要があります。
厚労省ガイドライン改定の最新動向:なぜ今「隠れ副業」の相談が増えているのか?
政府が副業・兼業の推進を掲げる一方で、職場の現場では依然として「会社に知られたくない」という切実な声が絶えません。
厚生労働省は「副業・兼業の促進に関するガイドライン」の改定を重ね、企業に対して「副業を原則認める方向での就業規則見直し」を強く求めています。
さらに同指針では、企業が副業を一律禁止または事前許可制にする場合、その合理的な理由を自社サイト等で公表することを義務づける方針を打ち出しました。
しかし、経団連が実施した「副業・兼業に関するアンケート調査結果」によれば、自社の従業員に対して副業を認めている企業は約53.1%にとどまっています。
制度上は許可されていても、「申請書類を出すと上司の心証を損ねるのではないか」「昇進コースから外されるのではないか」と危惧するミドル世代は少なくありません。
国が促す建前と現場の空気感に大きな乖離があるからこそ、多くの会社員が「波風を立てずに自力で備える手段」を模索しているのが実情です。
副業が会社にバレてしまう主な原因とは?仕組みと落とし穴
会社に副業の存在が伝わってしまうきっかけは、個人のうっかりした失言だけではありません。
日本の税務や社会保険の緻密な情報連携システムが、本人の意図とは無関係に通知を届けてしまう構造にあります。
住民税の通知による金額の不整合
会社員が社外で収入を得ている事実が露呈する最も大きなルートは、市区町村から本業の勤務先へ送付される住民税の通知書です。
会社員の住民税は、地方税法第321条の4に基づき、事業主が毎月の給与から天引きして納付する「特別徴収」が原則として義務づけられています。
毎年5月から6月にかけて、自治体から勤務先の経理部宛てに「給与所得等に係る市民税・県民税 特別徴収税額の決定通知書」が届きます。
本業の基本給や役職手当に変動がないにもかかわらず、通知書に記載された税額が突出して高ければ、経理担当者は「給与以外の所得がある」と一目で気付きます。
アルバイトなどの給与所得による社会保険の適用
副業として飲食店や警備、深夜配達などのアルバイトを選び、パート雇用契約を結ぶケースには重大な落とし穴が存在します。
副業先での勤務時間が週20時間以上になるなど法定要件を満たすと、副業先でも健康保険および厚生年金保険の加入義務が発生します。
2箇所以上の事業所で社会保険の加入条件を満たした場合、従業員は日本年金機構へ「健康保険・厚生年金保険 被保険者所属選択・二以上事業所勤務届」を提出しなければなりません。
年金事務所は両社の報酬額を合算して保険料を按分計算し、それぞれの会社へ保険料の納入告知書を送付するため、本業の人事に副業先での就労が完全に判明します。
副業の赤字による「損益通算」の逆トラップ
副業で経費がかさんで赤字になった際、確定申告で給与所得と相殺する「損益通算」を行うと、逆に本業の住民税額が不自然に下がります。
会社側が前年の自社給与から試算した住民税の見込み額よりも、役所から届いた天引き額が極端に低くなっていれば、経理から「何か特別な控除を申告されましたか」と確認を求められます。
安易な節税を狙って事業の赤字をぶつける行為は、かえって社内での警戒感を強める原因になります。
社内での発言や社用端末の私的利用
税務システム以外の物理的な油断によって、副業が発覚する事例も後を絶ちません。
成果が出た嬉しさから同僚に打ち明けて社内へ噂が広まったり、会社の支給パソコンやスマートフォンで副業案件の連絡をやり取りしてログ監視に引っかかったりするパターンです。
匿名のSNSアカウントであっても、投稿した時間帯やデスクの写真、業界の専門用語から身元が特定されるケースは珍しくありません。
会社に副業を知られないための具体的な防衛策
発覚のリスクを可能な限り抑え込むためには、税務上の申告手続きを正しく理解し、適切な契約形態を選択することが不可欠です。
法令の枠組みに厳格に従った上で、必要な手続きを着実に進めることが最も強固な防御策になります。
確定申告で住民税を「自分で納付(普通徴収)」にする
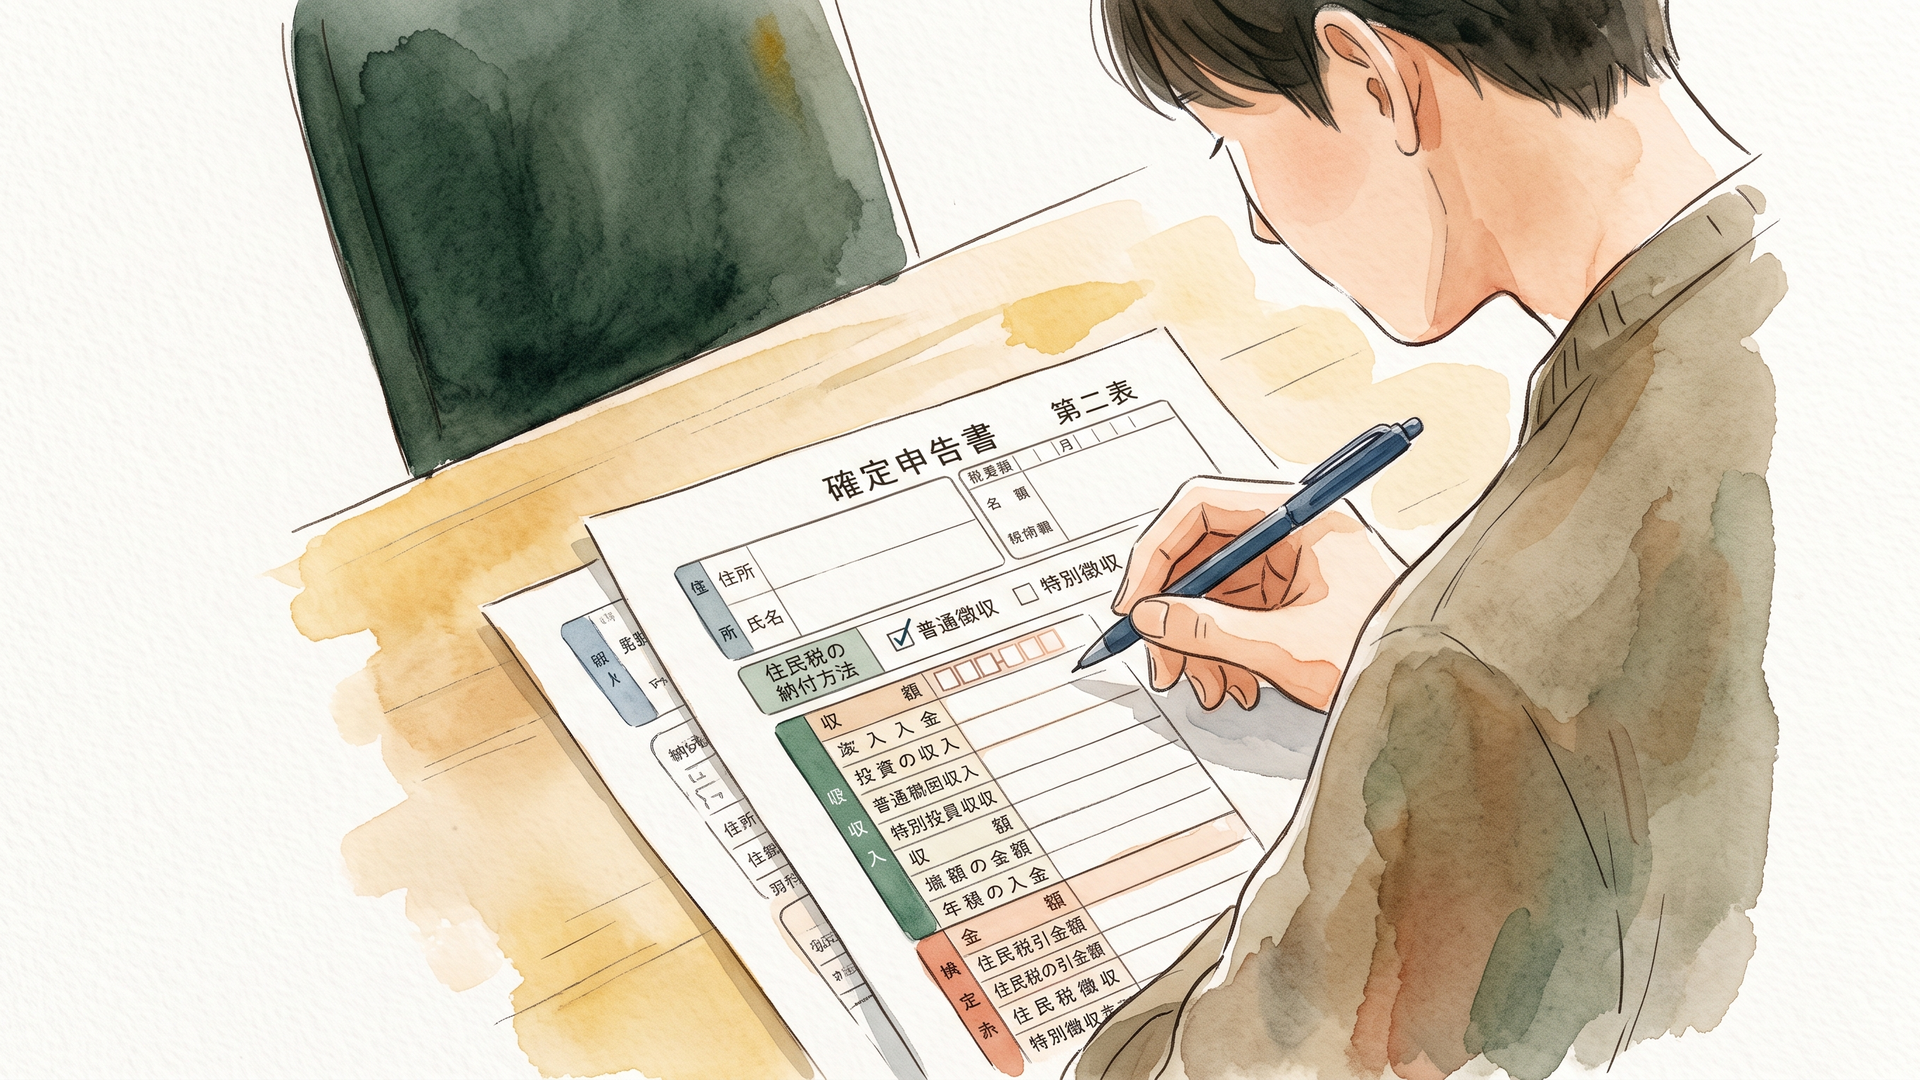
副業による所得が生じた場合、確定申告書第二表の「住民税に関する事項」にある徴収方法の選択欄で、「自分で納付(普通徴収)」にチェックを入れます。
どんな副業が50代に向いているかは、50代会社員におすすめの副業は?経験を生かして収入を増やす方法で整理しています。
普通徴収を選択すれば、副業分の所得に対する住民税納付書が自宅へ直接郵送されるため、本業の給与から天引きされる特別徴収税額に副業分が上乗せされません。
国税庁の確定申告書作成コーナー(e-Tax)を利用する場合も、住民税等の入力画面で「自分で納付」を確実に選ぶことが必須の操作です。
自治体の「普通徴収締め付け」に電話確認で備える
近年、多くの地方自治体において、税収の確実な確保と事務効率化を目的に住民税の特別徴収完全義務化が進められています。
一部の自治体では、給与所得以外の所得であっても原則として主たる勤務先の給与へ合算して通知する運用をとっている地域があります。
確定申告書で普通徴収を選んだとしても、自治体の電算処理の過程で自動的に給与へ合算されてしまう行き違いが実際に起きています。
申告書を提出した後の4月中旬から下旬にかけて、居住地の市区町村役場にある市民税課へ電話を入れ、「副業分の雑所得・事業所得は自宅への普通徴収で発送される処理になっているか」を確認するのが最も確実です。
雇用契約ではなく「業務委託」の形態を選ぶ
会社に知られずに副業を継続するなら、アルバイトのような雇用契約を結ばず、業務委託契約などで雑所得や事業所得として報酬を受け取る形態をとる必要があります。
給与所得が2箇所から発生した場合、地方税法上の取り扱いとして自治体は合算した上で主たる給与から特別徴収する方針をとるため、普通徴収への分離がほぼ認められません。
Webライティング、プログラミング、デザイン、コンサルティング、ブログ運営といった業務委託形式であれば、法律上も普通徴収を選択しやすくなります。
副業のジャンル 主な所得区分 バレにくさの目安 抑えておくべき注意点
クラウドソーシング(執筆・開発) 雑所得 / 事業所得 高い(バレにくい) 確定申告で普通徴収を選択し、実名や顔写真の露出を避ける
ブログ・アフィリエイト運営 雑所得 / 事業所得 高い(バレにくい) ドメイン登録情報(Whois)の代理公開やSNS発信に留意する
アルバイト・パート(店舗勤務) 給与所得 極めて低い(バレやすい) 住民税の主たる給与への合算や社会保険の二重加入で高確率で通知が届く
株式投資・投資信託 譲渡所得 / 配当所得 高い(資産運用扱い) 特定口座(源泉徴収あり)を選べば会社への通知や確定申告自体が不要
フリマアプリでの私物不用品販売 譲渡所得(生活用動産) 高い(非課税枠あり) 転売目的の仕入れなど継続的営利性を持つと雑所得申告が必要
インボイス制度が副業の秘匿性に与える影響
業務委託で副業を行うフリーランス型の活動では、インボイス制度(適格請求書等保存方式)への対応にも目配りが必要です。
発注元の企業から、消費税の仕入税額控除を適用するために適格請求書発行事業者への登録を求められる場面が増えています。
適格請求書発行事業者として税務署に登録すると、国税庁の「適格請求書発行事業者公表サイト」に本名と登録番号が一般公開されます。
会社の人事や経理が全社員の氏名を定期的に公表サイトでクローリング検索する可能性は極めて低いものの、公のデータベースに個人名が載る事実自体は認識しておくべきです。
発注元が免税事業者のままでも取引を継続してくれる関係性であれば、年間売上1,000万円以下の間は無理にインボイス登録を行わない判断もリスク管理の一つです。
就業規則違反による懲戒処分の法的限界と実態
社内規定で副業が禁じられている場合、万が一知られた際にどのようなペナルティを受けるのかを冷静に把握しておくことも大切です。
労働裁判における確立された判例(小川建設事件など)では、就業時間外の私的な時間は基本的に労働者の自由であり、副業を行ったことのみを理由とする解雇は権利の濫用として無効と判断されています。
しかし、裁判で守られるのは極端な解雇の効力についてであり、社内における降格や減給、戒告といった懲戒処分まで完全に防げるわけではありません。
企業が就業規則に基づき副業を正当に制限・処分できる要件として、主に以下の4点が挙げられます。
- 本業の労務提供に支障をきたすような長時間の重労働や健康障害の発生
- 競合他社へのノウハウ提供や顧客引き抜きなどの競業避止義務違反
- 会社の信用や社会的名誉を著しく傷つける行為
- 会社の営業秘密、個人情報、知的財産の社外流出
これらの要件に該当しない場合でも、社内規定に反していれば考課査定や人間関係において不利な立場に立たされる懸念は残ります。
現役ITリーダーの視点:社内トラブルを防ぐ実務フローと副業の価値
筆者は現在、IT企業の現場で開発チームのリーダーを務め、自社メンバーからの副業申請の受付や業務調整に日常的に関わっています。
現場の管理職としての率直な実感を申し上げますと、会社が最も警戒しているのは「副業そのもの」ではなく、「本業の納期遅延」「会議中の集中力低下」「社内資産の無断持ち出し」の3点です。
実際にエンジニアが社外案件を請け負う際、摩擦を起こさない実務フローには明確な共通点があります。
第一に、会社の支給PCや開発環境、社内Wikiのアカウントを副業作業で1ミリも使わないこと。
第二に、平日日中のコアタイムに副業案件のチャットやメール返信を一切行わず、タイムスタンプを完全に分けること。
第三に、本業の繁忙期が予測されるプロジェクトの山場では、外部案件の受注量を自らセーブする規律を持つことです。
この3つの境界線を自律して引けない状態のまま副業を始めてしまうと、仮に税金対策を完璧に施していても、仕事の質の低下から周囲に疑念を抱かれてしまいます。
私自身、40代・50代のミドル世代が抱える将来への不安や、「このまま定年を迎えていいのか」という葛藤は痛いほどよく分かります。
しかし、副業を単なる「会社の目を盗む小遣い稼ぎ」として捉えるのは非常にもったいないことです。
自力で顧客と契約を結び、納品して売上を立て、税務手続きまで完結させる一連の経験は、定年後の自立を見据えた最も実戦的なリスキリングになります。
本業での信頼と健康を何よりも最優先に守りながら、まずは月数万円規模の小さな業務委託から堅実に経験を積んでいくことこそが、ミドル世代にとって最も確実で納得のいくキャリア防衛策です。
副業を安全に進めるための重要ポイントまとめ
副業の発覚は、住民税の特別徴収システム、社会保険の二重加入、そして不用意な言動や社内リソースの私的流用から生じます。
雇用契約を伴うアルバイトを避け、業務委託による雑所得や事業所得として報酬を受け取り、確定申告で普通徴収を確実に指定することが実務上の鉄則です。
申告後はお住まいの自治体へ普通徴収の適用状況を確認し、本業のパフォーマンスを一切損なわない自律したスケジュール管理を徹底してください。
焦って大きく動く必要はありません。まずはご自身のペースで、足元を固めながら確かな次の一歩を踏み出してみませんか。
よくある質問
手渡しのアルバイトなら会社にバレませんか?
手渡しであっても確実に判明します。事業主は支払形態にかかわらず、給与を支払った全従業員の「給与支払報告書」を居住地の自治体へ提出する義務があるため、税務システム上で本業の給与と合算されて住民税の通知が会社へ届きます。
年間の副業利益が20万円以下なら申告は不要ですか?
所得税の確定申告は不要ですが、住民税の申告は別途必須です。「年間利益20万円以下」の申告不要ルールは国税である所得税にのみ適用される特例であり、地方税である住民税には非課税枠がありません。自治体の税務窓口で住民税の申告を行わないと無申告扱いとなります。
自治体に普通徴収を拒否された場合はどうすればいいですか?
自治体の条例や運用基準により、給与以外の所得であっても特別徴収への一本化が原則とされている地域があります。その場合は無理な自己判断を避け、自治体の市民税窓口で事情を相談するか、実態に即した事業形態への見直しについて税理士等の専門家へ相談することをおすすめします。
コメント